Finary : Patrimoine & Budget
- 4,0
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Je regarde les applications financières avec une certaine prudence : une interface agréable ne suffit pas quand il s’agit de suivre son budget, ses placements et son patrimoine. Après avoir utilisé Finary : Patrimoine & Budget, je retiens surtout une idée simple : rassembler au même endroit une vision de ses finances peut faire gagner beaucoup de temps, à condition d’accepter que l’expérience dépende fortement de la connexion et de la qualité des données synchronisées.
Développée par Finary Wealth, cette application de finance s’adresse à ceux qui veulent dépasser le simple relevé bancaire. Elle propose de suivre son budget, son patrimoine et ses investissements dans un même espace. Elle est gratuite au téléchargement, classée PEGI 3, et fonctionne à partir d’Android 7.0. Sa note moyenne de 4,0, obtenue auprès d’environ 6 300 évaluateurs, montre un accueil globalement favorable, sans donner l’impression d’un outil irréprochable.
Une vue financière qui prend tout son sens quand la connexion suit
Le premier intérêt de Finary est de réduire les allers-retours entre les applications bancaires, les plateformes d’investissement et les fichiers personnels. Dans mon usage, la valeur ne vient pas d’une action spectaculaire, mais de la possibilité de consulter une image plus large de ma situation. Au lieu de vérifier séparément un compte courant, une épargne et un portefeuille, je peux commencer par une vue d’ensemble, puis descendre vers les éléments qui méritent mon attention.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



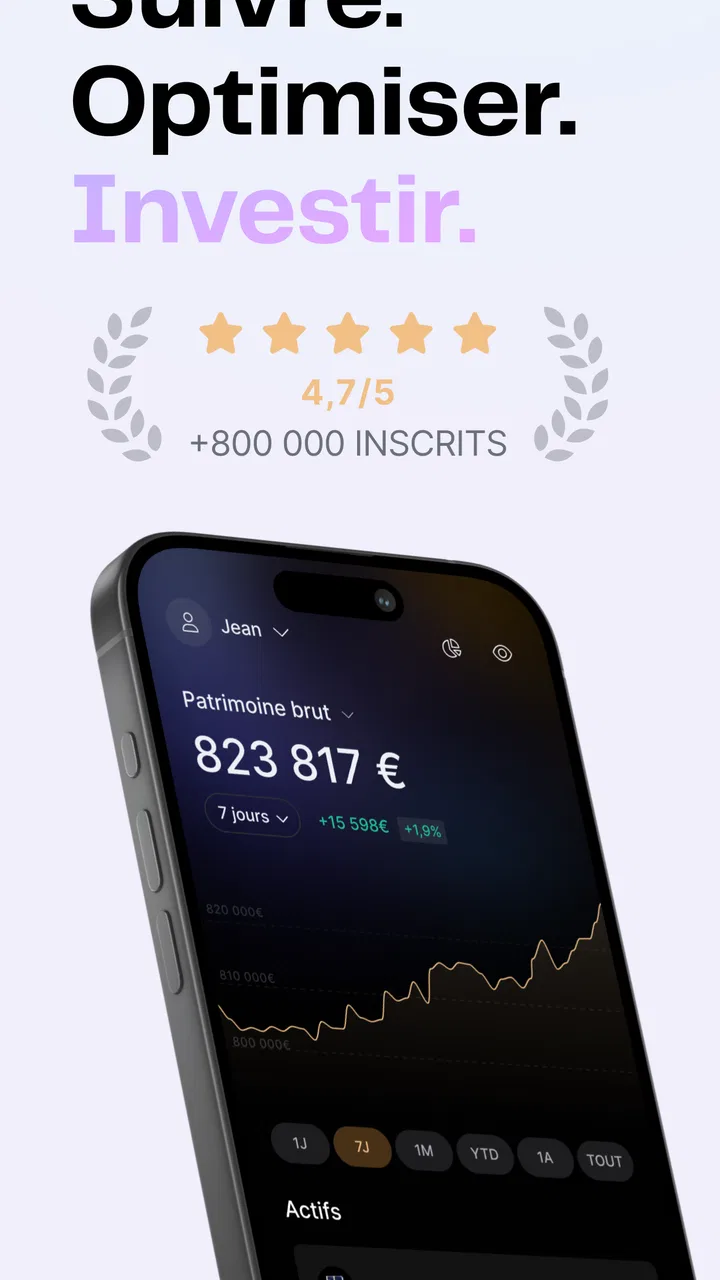
Cette logique change la manière de consulter ses finances. Une application bancaire classique est très efficace pour connaître le solde disponible ou examiner une opération récente. Elle devient moins pratique lorsqu’il faut réfléchir à la répartition globale de son argent. Finary se place davantage comme un tableau de bord transversal. Pour quelqu’un qui possède plusieurs comptes ou qui investit sur différents supports, cette perspective peut être plus utile qu’une simple liste de transactions.
La contrepartie est immédiate : une partie de l’intérêt dépend de la mise à jour des informations. Quand la connexion est bonne et que les données remontent correctement, la consultation est fluide. Dans un train, un parking souterrain ou une zone où le réseau mobile est instable, je préfère éviter de prendre une décision à partir d’un affichage qui pourrait ne pas être à jour. Pour une application financière, l’absence de réseau ne crée pas seulement un inconfort : elle peut modifier la confiance que l’on accorde à l’écran.
Je conseille donc de considérer l’application comme un centre de consultation connecté, et non comme un carnet financier autonome. Avant un rendez-vous bancaire ou une décision d’investissement, je vérifie que les chiffres affichés ont bien eu le temps de se rafraîchir. Cette habitude paraît banale, mais elle évite de confondre une information temporairement visible avec une situation réellement actualisée.
Ce que l’on gagne face aux méthodes habituelles
Avec un tableur, on garde un contrôle précis sur les catégories et les calculs, mais il faut alimenter soi-même les informations et maintenir les formules. Avec plusieurs applications bancaires, les données sont plus proches de leur source, mais la vision est fragmentée. Finary se situe entre ces deux approches : elle privilégie la centralisation et la lecture globale, au prix d’une dépendance plus forte à la synchronisation.
Cette différence compte dans la vie quotidienne. Si je veux simplement savoir combien il me reste à dépenser cette semaine, mon application bancaire peut être plus directe. Si je cherche à comprendre comment mes liquidités, mon épargne et mes investissements s’insèrent dans une même image, Finary devient plus intéressante. Elle ne remplace donc pas automatiquement tous les outils : elle donne surtout une couche de lecture supplémentaire.
Un usage particulièrement pertinent consiste à ouvrir l’application à un moment fixe, par exemple avant de préparer son budget mensuel. Je peux alors regarder les grands équilibres plutôt que réagir à chaque mouvement isolé. L’objectif n’est pas de surveiller son argent en permanence, mais de prendre de meilleures décisions avec une vision moins morcelée.
Une application pensée pour le téléphone, avec les contraintes du téléphone
Sur mobile, Finary est adaptée aux consultations courtes. Je peux l’ouvrir dans une salle d’attente, entre deux déplacements ou avant une dépense importante. Cette accessibilité est pratique pour vérifier une tendance ou retrouver rapidement une information financière sans sortir un ordinateur. La version actuelle est la 2.149.0, ce qui montre que l’application continue d’évoluer, même si une mise à jour ne garantit jamais que chaque changement conviendra à tous les utilisateurs.
Le téléphone impose toutefois une discipline. Un petit écran encourage à regarder un total ou une variation sans prendre le temps d’en comprendre le contexte. Pour une décision réfléchie, je préfère m’installer au calme, avec une connexion stable, plutôt que consulter rapidement l’application en marchant ou entre deux notifications. La mobilité est un avantage pour le suivi, pas nécessairement pour l’analyse approfondie.
Un scénario concret illustre bien cette nuance. Imaginons que je sois sur le point de réserver un voyage et que je veuille vérifier si la dépense reste cohérente avec mon mois. Finary peut m’aider à replacer cette décision dans une vue plus large de mon argent. En revanche, si l’application attend une actualisation ou si le réseau coupe au moment de l’ouverture, je ne dois pas traiter l’écran comme une confirmation définitive. Je peux reporter la décision ou vérifier la source concernée séparément.
Pour un couple ou une famille, l’intérêt dépend aussi de la manière dont chacun organise ses comptes. Une personne qui veut une vue personnelle consolidée peut y trouver son compte. En revanche, si le budget repose sur des règles très détaillées, des dépenses partagées complexes ou une saisie manuelle minutieuse, un tableur spécialisé peut rester plus souple. Finary favorise la vision synthétique ; elle n’est pas forcément le meilleur outil pour reproduire chaque règle domestique.
Quand la synchronisation accroche, il faut savoir quoi vérifier
La difficulté la plus importante n’est pas forcément l’ouverture de l’application, mais le moment où l’on attend que les informations correspondent à la réalité. Une donnée qui tarde à apparaître, un compte qui semble incomplet ou une valeur qui ne paraît pas actualisée peuvent créer un doute. Dans ce cas, je commence par vérifier la connexion, puis je relance la consultation au lieu de tirer immédiatement une conclusion financière.
Je recommande aussi de ne pas faire de l’application l’unique preuve d’une opération récente. Pour une transaction urgente, un virement ou une décision liée à un montant précis, la source d’origine reste le point de contrôle le plus raisonnable. Finary est très utile pour comprendre et comparer, mais une vue agrégée peut avoir un léger décalage ou dépendre du bon fonctionnement de la liaison avec les services concernés.
Cette approche améliore également la récupération après un incident. Si l’affichage paraît étrange, je note ce que j’attendais de voir, je vérifie l’application d’origine, puis je reviens plus tard sur le tableau de bord. Cela évite de modifier son budget ou son allocation sur la base d’une anomalie temporaire. Le bon réflexe est de traiter une incohérence comme un signal à contrôler, pas comme une vérité financière immédiate.
La même prudence vaut après une mise à jour. Une nouvelle version peut améliorer la navigation, déplacer une information ou changer la manière dont une section se présente. Je prends quelques minutes pour retrouver mes repères avant de reprendre mes habitudes de suivi. Cette étape est particulièrement utile si l’on consulte l’application rarement et que l’on ne se souvient plus exactement de la dernière situation affichée.
Utiliser moins de données sans perdre l’intérêt du tableau de bord
Une application qui rassemble des informations financières mérite une utilisation réfléchie. Je n’ouvre pas Finary à chaque petite dépense, car cela me pousserait à surveiller constamment des variations qui n’ont pas toujours d’importance. Je préfère définir ce que je veux observer : l’évolution générale du patrimoine, la cohérence de mon budget ou la répartition de mes investissements. Cette sélection rend l’outil plus lisible et limite les consultations inutiles.
Le meilleur compromis consiste à préparer ses vérifications lorsque l’on dispose d’une connexion fiable, puis à éviter de prendre une décision importante dans un contexte précipité. Dans un avion, un ascenseur ou une zone blanche, je ne compte pas sur une actualisation que je ne peux pas contrôler. Je peux réfléchir à mes objectifs, mais je réserve la validation des chiffres à un moment où l’accès aux informations est plus sûr.
Cette façon de faire a aussi un avantage psychologique. Les finances personnelles peuvent devenir anxiogènes lorsque l’on rafraîchit sans cesse un solde ou une valeur d’investissement. En utilisant Finary comme un rendez-vous de suivi plutôt que comme une alerte permanente, je conserve l’intérêt de la vue consolidée sans transformer chaque mouvement en événement. L’application aide davantage à structurer une routine qu’à remplacer le jugement personnel.
Les achats intégrés vont de 19,99 € à 349,99 € lorsqu’ils sont facturés via Google Play. Comme l’application est gratuite à installer, je conseille de commencer par vérifier si la version accessible suffit à mon usage avant d’envisager une dépense. Le prix potentiel des options payantes doit être comparé à la valeur réelle que j’en retire : si je ne consulte qu’un compte et que mon budget reste simple, un outil gratuit plus basique peut être suffisant.
Pour qui l’application est convaincante, et pour qui elle l’est moins
Finary me paraît bien adaptée à une personne qui possède plusieurs éléments financiers et qui veut les regarder ensemble. Elle peut aussi convenir à quelqu’un qui commence à investir et souhaite comprendre son patrimoine dans son ensemble, plutôt que de se limiter à la performance d’un seul compte. La centralisation devient particulièrement intéressante quand les informations sont dispersées et que le suivi manuel commence à prendre trop de temps.
Elle est moins pertinente pour l’utilisateur qui cherche uniquement une banque mobile, un moyen de paiement ou une comptabilité professionnelle complète. Ce n’est pas non plus mon premier choix pour quelqu’un qui refuse toute dépendance à une connexion ou qui veut conserver un registre entièrement manuel. Dans ces cas, une feuille de calcul locale ou l’application de l’établissement financier concerné peut être plus prévisible.
Je la déconseille également comme outil unique pour décider d’acheter ou de vendre un investissement. Une vue de patrimoine est utile pour le contexte, mais elle ne remplace ni la compréhension du produit, ni l’évaluation du risque, ni la vérification des informations directement auprès du prestataire. Le tableau de bord facilite la lecture ; il ne transforme pas automatiquement une décision complexe en décision simple.
Le nombre d’installations dépasse 100 000 et l’application compte environ 1 600 avis détaillés. Cela donne une indication de visibilité et d’usage, mais je ne prends pas ces chiffres comme une garantie personnelle. Une application financière doit surtout être jugée sur sa capacité à correspondre à mon organisation, à mon niveau de détail et à ma tolérance aux consultations connectées.
Mon verdict sur l’expérience connectée
Après l’avoir utilisée, je vois Finary comme un tableau de bord financier mobile, pratique lorsque je veux relier budget, patrimoine et investissements dans une même lecture. Son intérêt est maximal quand je dispose d’une connexion correcte, que je prends le temps de laisser les informations se mettre à jour et que je l’utilise pour suivre des tendances plutôt que pour confirmer à la seconde près une opération récente.
J’apprécie surtout le changement de perspective par rapport aux applications bancaires classiques : au lieu de rester enfermé dans un seul établissement, je peux réfléchir à ma situation de manière plus globale. En contrepartie, je dois accepter les limites d’une expérience agrégée, notamment le besoin de vérifier une donnée inhabituelle et de revenir à la source lorsqu’une décision est urgente.
La note moyenne de 4,0 reflète assez bien mon impression : l’outil est solide et pertinent pour beaucoup de profils, mais il demande une certaine méthode. Je le recommande à un ami qui veut organiser sa vision financière sans multiplier les écrans, à condition qu’il comprenne la place de la connexion et qu’il ne confonde pas synthèse et preuve instantanée.
En résumé, Finary : Patrimoine & Budget vaut surtout pour la clarté qu’elle peut apporter à des finances dispersées. Elle ne remplace ni une banque, ni un tableur très personnalisé, ni une analyse d’investissement sérieuse. Mais pour suivre régulièrement son argent depuis un téléphone, comparer les grands équilibres et construire une routine raisonnable, c’est une solution gratuite au départ qui mérite d’être essayée avec des attentes réalistes.
FAQ sur Finary : Patrimoine & Budget
01Qu’est-ce que Finary : Patrimoine & Budget et à qui s’adresse l’application ?
Finary est une application de suivi du patrimoine et de gestion budgétaire qui permet de regrouper, dans une interface unique, différents comptes et placements financiers. Elle s’adresse aux personnes qui souhaitent mieux visualiser leur situation globale, suivre l’évolution de leurs investissements et analyser leurs dépenses. Elle peut convenir aux débutants comme aux utilisateurs plus expérimentés, à condition de vérifier les informations affichées et de garder à l’esprit qu’il ne s’agit pas d’un conseil financier personnalisé.
02Finary peut-elle se connecter à mes comptes bancaires et à mes investissements ?
L’application propose la connexion de nombreux comptes bancaires, plateformes d’investissement et produits financiers afin de centraliser les données. La disponibilité dépend toutefois des établissements pris en charge et peut varier selon le pays ou le type de compte. Avant de commencer, il est conseillé de vérifier la liste des connexions compatibles. Certaines synchronisations peuvent également nécessiter une reconnexion périodique ou présenter un délai de mise à jour.
03Mes données financières sont-elles protégées lorsque j’utilise Finary ?
Finary manipule des informations particulièrement sensibles, notamment des données bancaires, patrimoniales et personnelles. L’application met en avant des mesures de sécurité destinées à protéger les connexions et les échanges de données, mais aucun service numérique ne peut garantir un risque nul. Utilisez un mot de passe unique, activez les protections disponibles et lisez attentivement la politique de confidentialité. Évitez également d’installer l’application depuis une source non officielle.
04Finary est-elle gratuite ou faut-il souscrire un abonnement ?
Finary propose généralement un accès gratuit avec certaines fonctions de base, tandis que des fonctionnalités plus avancées peuvent être réservées à une formule payante. Les limites peuvent concerner le nombre de comptes connectés, les analyses disponibles, les outils de suivi ou les rapports détaillés. Les tarifs et conditions étant susceptibles d’évoluer, consultez la fiche officielle de l’application et les modalités d’abonnement avant de valider un paiement ou une période d’essai.
05Finary donne-t-elle des conseils pour investir ou gérer son budget ?
Finary fournit surtout des outils de visualisation, de catégorisation et d’analyse pour aider l’utilisateur à comprendre son budget et son patrimoine. Les informations présentées peuvent faciliter le suivi des dépenses, des performances et de la répartition des actifs, mais elles ne remplacent pas l’avis d’un conseiller financier. Les marchés comportent des risques, et toute décision d’investissement doit tenir compte de votre situation, de vos objectifs, de votre horizon et de votre tolérance aux pertes.
Avantages
- Suivi centralisé des comptes
- placements et biens immobiliers.
- Interface claire pour visualiser rapidement l’évolution du patrimoine.
- Catégorisation pratique des dépenses et des revenus.
- Outils utiles pour mieux suivre la diversification des investissements.
- Alertes et mises à jour facilitant le suivi régulier des finances.
Inconvénients
- Certaines fonctionnalités avancées nécessitent un abonnement payant.
- La synchronisation peut varier selon les établissements financiers.
- La connexion de comptes implique de partager des données sensibles.
- Les estimations immobilières peuvent manquer de précision selon la zone.
- L’application s’adresse surtout aux utilisateurs déjà familiers avec l’investissement.

Finary : Patrimoine & Budget
Galerie